9주차 · 14단계
기업 재무를 구축하라
Build Out Enterprise Financials
I
이 단계에서 수행할 내용
- 벤처의 미래, 그리고 위대한 기업으로 성장해 가는 경로를 설득력 있게 들려주는 상세한 정량적 전망치를 만든다.
- 비즈니스 모델과 가격 책정, 고객 확보 일정에 관한 구상을 한층 구체화해 주는 현실적인 매출 계획을 세운다.
- 솔루션을 개발해 시장에 내놓기까지 들어갈 잠재적 비용과, 제품을 만들고 회사를 운영하는 데 따르는 여러 비용을 빠짐없이 집계한다.
II
이 단계를 왜, 지금 해야 할까?
II-1왜 지금 — 그리고 기본 구조
- 고객 주제의 핵심 요소는 여기서 모두 통과. 이제 누가 · 무엇에 · 왜 · 어떻게 돈을 내는가에 탄탄한 답이 있어야 함
- 그 답이 쌓였다면 재무 모델을 시작할 정보도 충분
- 재무 모델 = 앞으로 최소 5년에 걸친 매출과 비용의 추정 전망
- 관리 문서는 손익계산서(= 손익명세서). 대차대조표·현금흐름표도 만들어야 하나 본서에서 깊이 다루지 않음
- 쓰임 둘 — TEA 위에서 회사 전반의 수익성 평가 · 돈을 얼마나 언제 조달할지 판단(17단계)
- 큰 그림에서 기업 재무는 회사의 미래를 들려주는 설득력 있는 정량적 이야기
- 안으로는 팀, 밖으로는 이해관계자에게 공감을 일으켜야 함. 15·16단계에서 이 서사를 그대로 가져다 씀
- 이 한 단계에 시리즈 다른 책의 내용이 크게 압축됨 — Disciplined Entrepreneurship: Expanded and Updated · Startup Tactics Tactic 12 · 2026년 출간 예정 Finance for the Disciplined Entrepreneur
- 구조는 셋 — 매출 · 매출원가(COGS) · 비용
- 매출 − 매출원가 = 매출총이익 · 매출총이익 − 비용 = EBITDA
- EBITDA = 이자·세금·감가상각·상각 차감 전 이익. 수익성을 보여 주는 핵심 지표
- 부채 금융·세금·자산 감가상각까지 반영하면 계산은 조금 더 복잡해짐
- 매출 쪽 출처 = 고객 조사에서 배운 것 + 비즈니스 모델·가격의 최신 내용
- 매출원가 쪽 출처 = TEA 에서 출발 → 인력·장비 같은 비용까지 포함
- 전망 기간 = 최소 5년, 길게는 10년이나 15년 앞까지
- 정보기술 기업가는 5년 너머 전망 자체를 꺼림. 기후·에너지는 훨씬 길게 잡아야 함
- 이유 = 솔루션을 실제 현장에 배치하기까지 대체로 더 오랜 시간
- TEA 와 마찬가지로 기업 재무도 벤처와 함께 진화
- 맨 윗자리는 매출. 매출 = 가격 × 수량
- 출발점 = 고객을 몇이나 확보할지 · 무엇을 사 갈지 · 값으로 얼마를 치를지의 추정
II-2비즈니스 모델 — 무엇을, 어떻게 파는가
- 가격과 수량을 가정하기 전에 무엇을 파는지, 어떻게 파는지부터
- 시장 도약 경로를 하나씩 짚으며 각 시장의 모델을 다시 평가
- 근거 = 9·10단계에서 한 분석. 각 시장에서 가치를 확보할 방식을 되묻는 일
- 특히 교두보 시장에 집중 — 11단계 페르소나 덕에 가장 또렷하게 그려짐
- 페르소나에게 모델 검증 질문을 던지는 추가 PMR(기초 시장조사)이 유용
- 답을 찾아야 할 핵심 질문 다섯
- 페르소나로 판단할 때 고객이 이 모델로 우리 솔루션을 사려 하겠는가
- 경쟁자는 어떤 비즈니스 모델을 쓰는가
- 경제적 구매자가 다른 제품·서비스를 사는 방식과 부합하는가
- 어떤 상품·서비스 단위로 요금을 매기는가 · 대금은 얼마나 자주 받는가
- 기대하는 추가 수익원이 있는가
- 부합하지 않을 때의 판정 기준
- 한번 시도해 볼 의향을 넘어 구매 방식의 혁신 자체에 진정으로 흥미를 느낄 영역인가
- 두 질문의 답이 모두 「아니오」면 모델을 다시 고민 — 고객이 에너지 산업 대기업이라면 특히
II-3가격 — 비용이 아니라 가치로
- 가격 결정이 쉬웠던 적은 한 번도 없음. 자세한 내용은 Disciplined Entrepreneurship Step 16
- 많은 기후·에너지 벤처가 범용 상품을 판매
- 통상의 경제학 상식 = 시장가격과 같거나 약간 낮게. 거시에서는 맞아도 기업가정신은 미시에서 펼쳐짐
- 길 하나를 사이에 둔 주유소들이 똑같은 상품을 다른 값에 파는 것과 같은 이치
- 공표되는 범용 상품 가격은 매우 큰 거래에 적용되는 값 → 소량 구매자는 웃돈을 치르는 경우가 많음
- 그래서 초기 시장 도약 경로에서 소규모 배치 수요 고객을 찾는 전략이 좋은 선택
- 거래 시점·지역 등 수많은 변수가 작용. 초기에 전부 반영할 필요는 없으나 조사는 웹 검색 수준을 넘어설 것
- 가격은 시장 도약 경로마다 달라질 가능성이 높음
- 기술이 발전해 비용이 내려가면 범용 상품 시세 중심의 더 큰 구매자에게도 판매 가능
- 다행히 시간이 지나 가격을 내리는 일은 올리는 일보다 훨씬 쉬움
- 비용만 보고 가격을 정하지 말 것
- 함께 볼 것 — 솔루션이 만들어 내는 가치 · 고객이 대안에 치르는 값
- 고객이 QVP(정량화된 가치제안)의 일부로 비용을 아끼고 있다면 아껴 준 가치의 일부를 가격에
- 합리적 수준의 감은 결국 페르소나와 가격을 터놓고 논의해야 잡힘
흔히 틀리는 지점
원가에 마진을 얹어 가격을 정함. 함께 봐야 할 것은 솔루션이 만들어 내는 가치와 고객이 대안에 치르는 값임. 그리고 공표된 범용 상품 시세를 그대로 자기 가격으로 씀 — 그 값은 매우 큰 거래에 적용되는 값이라 소량만 필요한 구매자는 오히려 웃돈을 치르는 경우가 많음
II-4그린 프리미엄 — 초기에는 괜찮고, 장기에는 아님
- 그린 프리미엄 = 환경친화적 선택지가 전통적 선택지보다 비싼 가격 차이. 빌 게이츠가 대중화한 용어
- 원칙은 그대로 — 기후 편익 외에 비용·신뢰성·품질에서도 강점이 있어야 규모 확대 가능
- 그럼에도 많은 솔루션은 적어도 초기에는 프리미엄을 붙일 수밖에 없음
- 이유 하나 = 아직 초기 단계 기술이라 기술 비용 곡선의 상단에 머무름. TEA 로 장기 제거 가능성은 보여 줘도 실제로 사라지기까지 수년
- 이유 둘 = 기존 공정에 단계를 하나 더하는 구조. 굴뚝에서 CO₂ 를 포집하려면 비용이 들지만 대기로 그냥 내보내는 데는 돈이 들지 않음
- 포집 비용이 단돈 1달러라도 사정은 같음 — CO₂ 의 기후 비용은 사회 전체에 분산되어 배출자가 직접 내지 않기 때문
- 배출 과세 · CO₂ 제거 세액공제 같은 정책은 프리미엄을 상쇄하거나 아예 할인으로 뒤집을 수 있음
- 초기에 프리미엄을 붙일 계획은 괜찮음 — 장기적으로도 기대는 계획은 아님
- 초기 조건 = 웃돈을 기꺼이 낼 열성 지지자·초기 수용자를 미리 찾아 둘 것
- 장기까지 프리미엄에 기대면 기업 재무를 들여다본 많은 사람이 고개를 갸웃
흔히 틀리는 지점
그린 프리미엄을 장기 전망에까지 그대로 남겨 둠. 초기에 붙일 계획은 괜찮으나, 장기적으로도 계속 프리미엄에 기대는 계획이라면 기업 재무를 들여다본 많은 사람이 고개를 갸웃함
II-5고객 전망치 — 적게 약속하고 더 해내기
- 가격 이야기는 끝. 이제 수량 — 기간마다 고객이 몇이나 될지, 무엇을 구매할지
- 가장 자주 목격하는 실수 = 초기 몇 달, 길게는 몇 년 치를 지나치게 야심 차게 잡는 일
- 기후·에너지는 긴 시간표 · 높은 기술개발 비용 · 긴 판매 주기를 함께 감안해야 함
- 첫 1~2년 동안 고객이 거의 없거나 아예 없는 전망도 충분히 합리적
- 초기 수치를 높게 불러 인상적으로 보이려 하면 신뢰만 잃음
- 기준 = 시장 도약 경로와 기술 개발 경로에 걸맞은 합리적 전망
- 약속을 지키는 기업가라는 평판은 쌓는 데 엄청난 공이 들고 잘못된 예측 하나면 무너질 수 있음
- 원칙 — 적게 약속하고 그보다 많이 해낼 것. 전망치가 바깥에 공개될수록 더 중요
- 가정은 가능한 한 배제
- 초기 고객은 이미 찾아 둔 교두보 시장 안의 실제 잠재 고객이어야 함
- 잠재 고객 명단을 만드는 법은 Disciplined Entrepreneurship: Expanded and Updated Step 9
흔히 틀리는 지점
첫해부터 치솟는 곡선을 그려 넣음. 인상적으로 보이려 초기 수치를 높게 부르면 남는 것은 신뢰 상실뿐임. 그리고 초기 고객 칸을 가정으로 채움 — 그 자리에는 이미 찾아 둔 교두보 시장 안의 실제 잠재 고객 이름이 들어가야 함
II-6매출원가와 인력 계획
- 이제 식의 반대편, 덜 흥미로운 쪽 — 매출원가(COGS)와 기타 비용
- 둘을 합치면 솔루션을 개발해 시장에 내놓는 비용 + 제품을 만들고 회사를 운영하는 비용 전부
- 지금은 실제 발생 비용이 많지 않고 숫자 대부분이 가정. 재무 모델을 아는 사람은 그 숫자가 「현실적인 허구」임을 이미 앎
- 그래도 가정은 최대한 합리적·윤리적이고 충분한 정보에 근거할 것. 최선의 추정을 내고 필요할 때마다 고쳐 나가면 됨
- 가장 좋은 자원 = 다른 기후·에너지 창업자, 특히 1~2년 앞서 있는 창업자
- 재무 모델은 살아 있는 문서 — 회사가 성숙할수록 실제 숫자와 더 현실적인 추정치로 갱신
- 매출원가 = 제품 한 단위를 추가로 생산하는 데 드는 모든 직접 비용
- 포함 항목 = 재료비 · 인건비 · 생산 간접비. 여기에 에너지 비용·원료비도 반드시 반영
- 판별법 — 생산량이 늘수록 함께 느는 비용은 포함, 생산량과 무관하게 그대로인 비용은 제외
- 어려운 작업 대부분은 이미 TEA 에 있음 → 산출물 한 단위에 직접 연결되는 비용만 다시 계산
- 비즈니스 모델이 구분을 흔듦 — 저탄소 전기 장치를 판매하면 재료비가 매출원가 · 장치를 소유하고 전기를 판매하면 장치는 자본적 지출이고 원료비·인건비가 매출원가
- 인력 계획 = 첫 5년, 가능하면 그 이후까지 채용할 인력 전체의 추정
- 인력은 독립된 비용 범주가 아님 — 인건비는 다른 범주로 나뉘어 들어감(제조 인력은 매출원가)
- 그래도 한곳에 모아 전체 인원수를 추적할 것. 지출을 좌우하는 핵심 동인이기 때문
- 딥테크의 초기 채용 대부분은 엔지니어 — 기술 개발과 고객 현장 배치 준비를 맡음
- 그 밖에 고객 파이프라인을 만들 사업개발, 내부 프로세스를 관리할 운영 인력. 다만 팀을 너무 빨리 키우는 일은 경계. 확장의 실무는 22단계
흔히 틀리는 지점
고정비까지 매출원가에 밀어 넣어 매출총이익을 실제보다 나쁘게 만듦. 기준은 하나임 — 생산량과 함께 늘어나는가. 그리고 같은 장치라도 파느냐 소유하느냐에 따라 매출원가와 자본적 지출로 칸이 갈린다는 점을 놓침
II-7운영비 셋과 자본적 지출
- 인력 계획의 인건비가 전체 비용에서 큰 비중이나 그 밖의 운영비도 있음. 운영비는 크게 세 범주 — 연구개발(R&D) · 마케팅·영업비용(M&S) · 일반관리비(G&A)
- R&D = 고객에게 판매하지 않는 솔루션, 또는 그 일부를 만드는 데 드는 비용. 인건비 포함
- 딥테크라면 상당한 R&D 비용을 각오할 것 — 판매까지 긴 시간이 걸리므로 초기 재료비의 상당 부분이 R&D 로 분류
- 연구실 장비는 분류가 까다로움. 기준선 = 1년 안에 소모·감가상각되면 운영비 · 여러 해에 걸쳐 가치를 주면 자본적 지출
- M&S = 고객을 확보하고 그 고객에게 판매하는 데 드는 비용
- 추정하려면 고객 확보 과정에 관한 가정 몇 가지를 먼저 세워야 함
- 기후·에너지의 특징 — 매출 대부분이 LTV(고객생애가치)가 높은 소수의 큰 고객에게서 나옴 → 찾아내고 관계 쌓는 데 많은 시간
- 흔한 오류 = 수년에 걸친 네트워킹·관계 형성보다 실제로 파는 과정에만 지나치게 매달림
- G&A = 사업 전반을 운영하는 데 따르는 비용. 비교적 단순
- 기후·에너지와 특히 관련 깊은 셋 — 지식재산(IP) · 규제 대응 · 보험
- 규제 = 정부관계 업무를 맡는 팀원의 인건비, 정책 관련 기타 비용(8단계)
- 보험 = 남의 시설 안에 파일럿 설비를 지으려는 벤처라면 더욱 필수. 고객은 설치 전에 일반 책임보험부터 요구
- 자본적 지출(CapEx) = 1년을 넘는 기간에 걸친 자산 투자
- 손익계산서가 아니라 대차대조표에 오름. 그래도 현금을 크게 소모하므로 반드시 추적
- 통념은 「스타트업은 CapEx 를 최대한 피하라」이나 딥테크에서는 피할 수 없는 경우가 많음
- 인프라 규모의 무언가를 지으면서 상당한 CapEx 를 일으키지 않기란 극도로 어려움
- 이상적 방법 = 가능한 한 고객이 많이 부담하게
- 이유 = 고객의 자본비용이 스타트업보다 낮기 때문
- TEA 는 장기적으로 직접 소유·운영하는 쪽이 유리하다고 볼 수도 있음. 다만 스타트업의 자본비용이 극도로 높아 단기적으로는 회피가 합리
II-8모든 것을 종합 — J-커브
- 기업 재무는 스프레드시트 위의 숫자 그 이상 — 벤처의 미래를 들려주는 한 편의 이야기
- 특히 투자자를 비롯한 이해관계자에게 믿을 만하고 설득력 있게 들려야 함
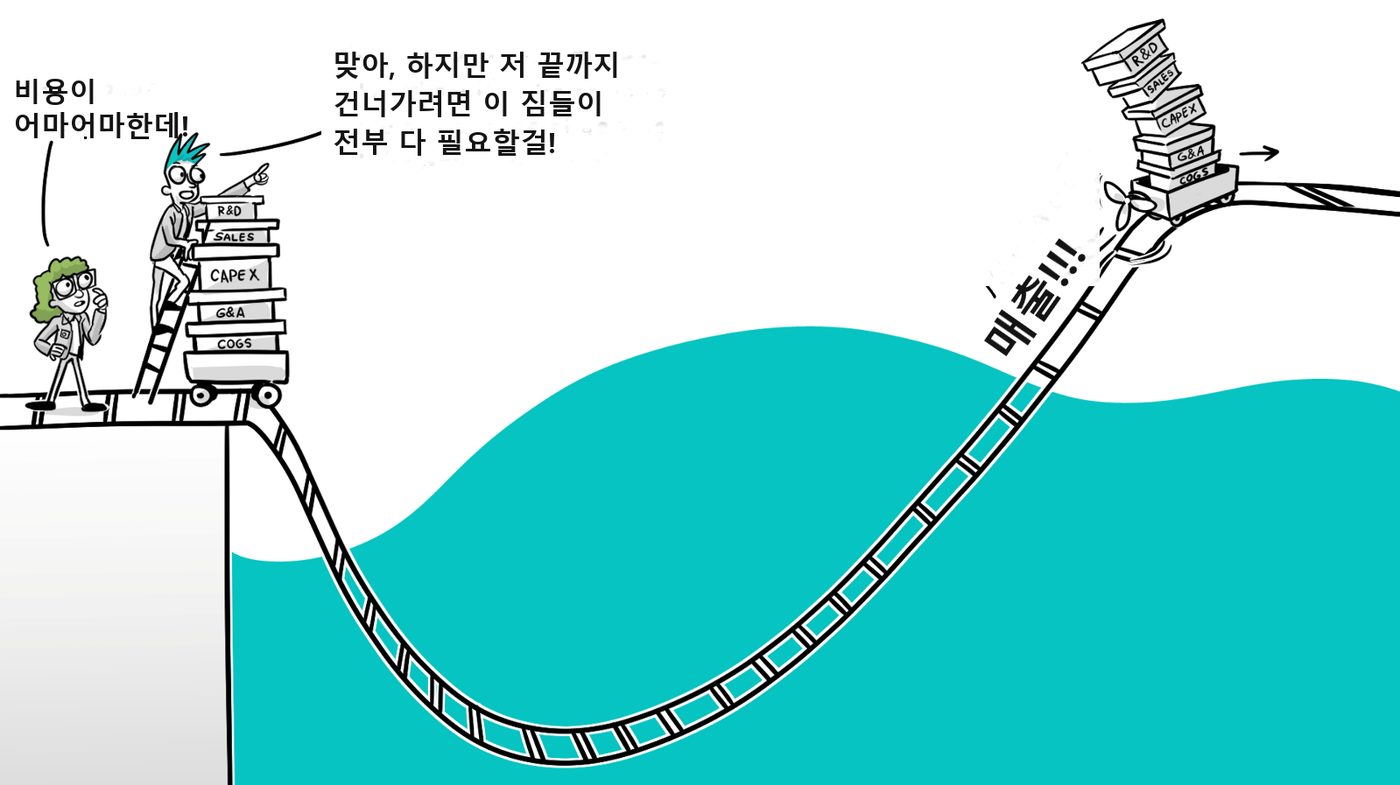
- 재무는 보통 시간에 따른 현금흐름 그래프나 이익 그래프 하나로 요약
- IDE(혁신 주도 기업)의 추세선 = J-커브. 한동안 잃다가 결국 지수적 성장 구간에 올라섬
- 기후·에너지는 판에 앉는 판돈 자체가 커서 골이 다른 IDE 보다 훨씬 깊이 파이고, 현금흐름이 플러스로 돌아서기까지도 훨씬 오래 걸림
- 꽤 괜찮은 모델이라면 답할 수 있어야 할 것들
- 매출은 언제부터 발생하는가 · 현금흐름은 언제 플러스로 돌아서는가
- 플러스 전환 = 매출이 매출원가와 그 밖의 비용을 넘어서는 시점
- 그 경로를 측정할 핵심 지표는 무엇인가 — 보통 필요한 매출과 이익을 만들어 내는 단위 판매량
- 시장 도약 경로상의 각 시장으로 확장하는 시점은 언제로 예상하는가
- 그리고 궤적을 바꾸는 변곡점에 관한 네 가지
- 성장 궤적을 바꾸어 놓을 핵심 변곡점은 무엇인가 · 거기 도달하려면 무엇을 해야 하는가
- 그 일을 해내려면 팀에 누구를 새로 영입해야 하는가 · 그 밖에 어떤 자원이 더 필요한가
- 외부 자금원에서 얼마의 자본을 언제 조달해야 하는가 — 자본 조달은 17단계
III
이 단계의 산출물
제출 안내
- 이 단계의 필수 제출은 「기업 재무」 워크시트 1장입니다. 같은 단계의 다른 워크시트는 선택입니다.
- 통과선 — 아주 낮게 잡았습니다. 각 표에서 하나씩만 채워 보면 제출할 수 있습니다. 위젯 위쪽에 「제출 가능」이 뜨면 그 뜻입니다. 표를 끝까지 채우는 것을 목표로 하되, 근거를 찾지 못한 칸은 비워 둔 채로 내고 수업에서 함께 채웁니다.
- 내는 법 — 아래 위젯에서 작성한 뒤 CSV 또는 전체 복사 를 눌러 카카오 채팅방에 제출합니다.
- 9주차 제출물 — 정량화된 가치 제안 1장 · 재무 모델(가정 시트 포함)
스프레드시트에 다음 항목을 담은 재무 모델을 구축하라.
- 가정
- 매출
- 매출원가(COGS)
- 인력
- 운영 비용
- 자본적 지출(CapEx, Capital Expenditure)
- 요약 손익계산서
시간에 따른 매출과 이익을 최소 5년 치 그래프로 만들어, 기업 재무의 큰 그림을 한눈에 보여주는 개요로 제시하라.
이 단계의 워크시트
- Enterprise Financials
III-1워크시트 · 기업 재무
IV
사례
이 단계 원서의 장 끝 사례 서사와 MIT 코스킷 사례 연구는 수강생 인증 후 열람할 수 있습니다.
V
추가 자료
이 단계의 추가 자료는 www.de4cev.com/step14에서, 국문 실습자료는 24steps4cev.com에서 살펴볼 수 있다. 다음 자료가 마련되어 있다.
- 기업 재무(Enterprise Financials) 워크시트
- MacroCycle 사례 연구
- Charlie Tillett의 재무 모델 템플릿
새로운 사례와 정보가 나오는 대로 추가 자료를 계속 업데이트해 나갈 것이다.