장기 자본 계획을 수립하라
이 단계에서 수행할 내용
- 다양한 자본 조달처를 살펴보고, 각 자금원이 투자의 대가로 무엇을 기대하는지 이해한다.
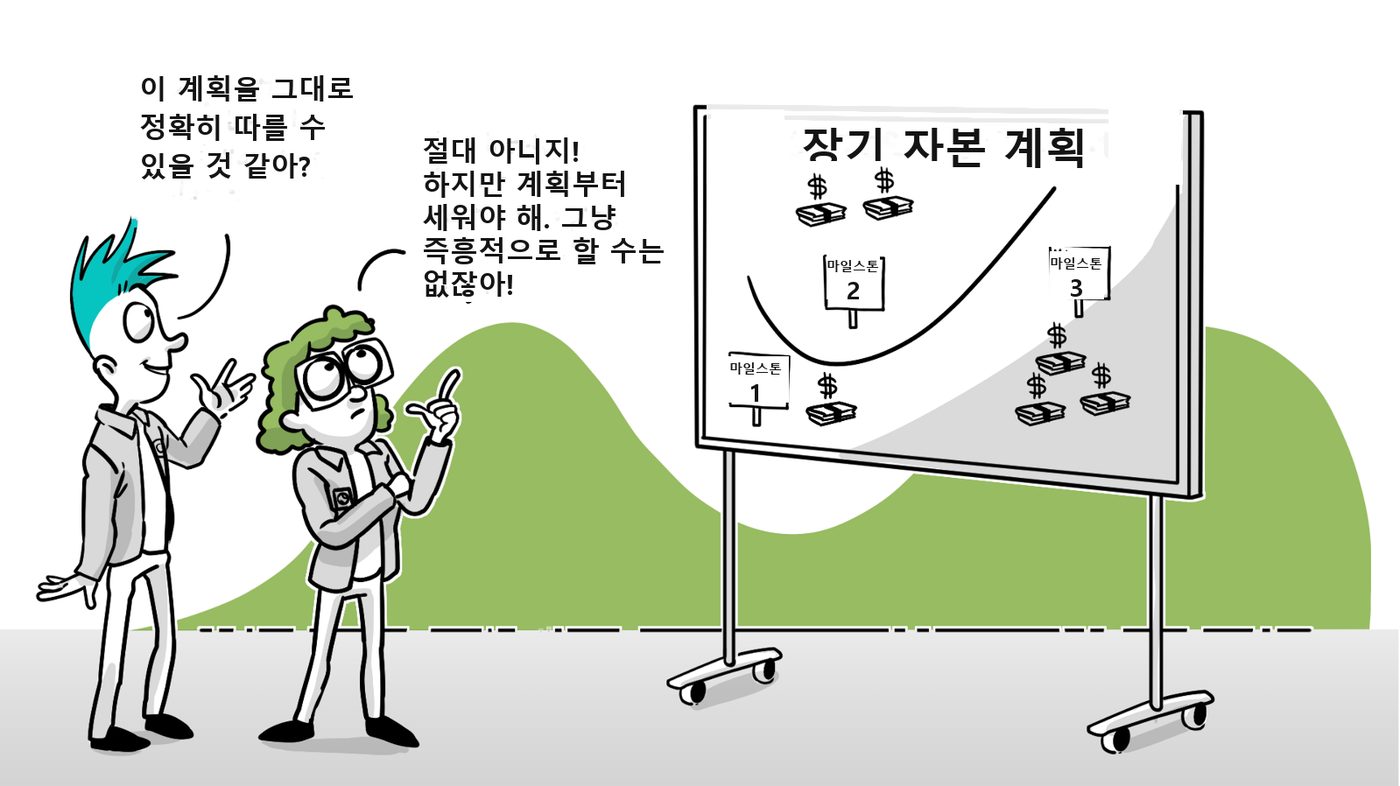
- 어떤 자금 조달 라운드(round)에서 어떤 마일스톤(milestone)을 달성할지, 각 마일스톤을 달성하는 데 자금이 얼마나 필요한지, 단계마다 어떤 유형의 투자자에게서 자금을 조달할지 로드맵을 그린다.
이 단계를 왜, 지금 해야 할까?
II-1돈 이야기, 그 전에 계획
- 이제 돈 이야기를 할 차례. 다만 자본을 조달하기 전에 계획부터
- 이유 — 투자자의 돈이라고 다 같은 돈이 아님
- 여정 초기의 잘못된 선택 → 막다른 길. 더 나쁘게는 돌이킬 수 없는 실패
- 자금 조달 = 결국 제품을 파는 일
- 다만 파는 제품이 회사의 지분일 뿐
- 제품↔고객처럼 지분↔투자자 사이에도 적합성이 필요
- 앞에서 제품과 그 제품을 사 주는 고객 사이의 적합성을 찾는 법을 다룬 것과 같은 구조
II-2장기 자본 계획이 주는 힘 셋
- 장기 자본 계획 = 얼마나 · 누구에게서 · 언제 조달할지 정하는 전략
- 다른 전략과 마찬가지로 새 정보가 들어올 때마다 계획도 달라져야 함
- 재무 계획 — 큰돈을 모으고 큰돈을 쓰되, 너무 빨리 써 버리면 생존 불가
- 스타트업 CEO의 핵심 역할 = 회사가 계속 굴러가도록 자금을 넉넉히 확보
- 기후·에너지 벤처는 자본이 매우 많이 드는 사업이라는 점을 앞에서 여러 번 강조
- 팀 정렬 — 한정된 시간·에너지·주의를 어디에 쓸지의 기준
- 자금 조달 실무에 직접 관여하지 않는 구성원까지 같은 그림을 보게 됨
- 투자자 설득 — 얼마가 왜 필요한지를 스스로 알면 제안의 구체성과 설득력이 상승
- 그 돈을 대기에 적합한 투자자가 누구인지까지 근거를 들어 설명 가능
II-3자본의 출처 ① 보조금 · 회수형 보조금 · 기부
- 계획에 앞서 활용할 수 있는 자본 출처부터 이해
- 파악할 것 — 자금을 대는 기관의 목적과 기대 + 그 조직 안 개인의 역할
- 순서 = 2차 자료로 기본기 → 투자자·자금 조달을 겪어 본 창업자와의 대화
- 공공·민간 보조금 — 정부·재단이 공익에 보탬이 되는 활동에 대는 자금
- 갚을 의무는 없으나 상세한 보고 의무를 비롯한 여러 조건이 붙을 수 있음 (18단계)
- 대상 = 경제 발전 · 기술 진보 · 안보 · 기후 영향
- 회수형 보조금 — 보조금과 대출의 성격을 함께 지닌 돈
- 성공하면 상환 · 실패하면 면제. 상환은 보통 후반 단계에 경제적 성과와 연계
- 기부 — 갚을 의무가 전혀 없는 직접적 재정 지원. 크라우드펀딩으로 모으기도 함
- 다만 크라우드펀딩 조달은 기후·에너지에서 드묾 — 플랫폼이 모아 줄 수 있는 규모보다 훨씬 많은 자금이 필요
회수형 보조금을 그냥 보조금으로 읽음. 성공하면 갚아야 하는 돈이고, 상환은 보통 후반 단계에 경제적 성과와 연계됨 — 사업의 실행 가능성을 스스로 강하게 확신할 수 있을 때만
II-4자본의 출처 ② 투자 · 부채 · 고객
- 투자로 들어오는 자본 — 개인 네트워크 · VC · 엔젤 · 패밀리 오피스
- 개인 네트워크 — 가족·지인에게 지분을 주고 조달. 규모가 큰 기후·에너지는 상당한 자산을 가진 네트워크가 뒷받침되어야 함
- 벤처캐피털 — 고위험·고수익 스타트업에 지분을 받고 투자하는 펀드 (21단계)
- 엔젤 투자자 — 초기 단계 자본을 대는 개인 투자자. VC보다 결정이 빠르지만 규모는 작음
- 패밀리 오피스 — 고액 자산가의 자산 관리 조직. 조건은 유연하나 접근 자체가 어려움
- 그 밖의 투자 자본 — 성장 투자자 · 사모펀드 · 프로젝트 파이낸스
- 성장 투자자 = 후기 단계에 투자하는 VC. 낮은 위험 ↔ 낮은 수익
- 사모펀드(PE) — 성숙한 기업에 대규모로. 지배 지분까지 확보하는 경우가 많음
- 프로젝트 파이낸스 — 회사 지분과 분리된 별도 구조로 특정 프로젝트에 투자 (24단계)
- 부채 — 이자를 내고 원금을 갚는 대출 형태
- 사업의 위험을 충분히 낮추기 전에는 대개 조달이 어려움 (24단계)
- 고객 — 궁극의 목표는 고객 매출만으로 회사를 꾸려 가는 것. 다만 초기에는 비현실적
- 매출을 다시 사업에 투자하며 성장하는 부트스트래핑도 하나의 길
- 기후·에너지에는 쉽지 않은 전략 — 매출이 나오기 전에 이미 큰 자본이 소요
「매출이 돌기 시작하면 대출로 버틴다」는 계획. 부채는 위험을 충분히 낮춘 뒤에야 열리는 문이고, 부트스트래핑은 매출 이전에 큰 자본이 드는 기후·에너지에서 특히 어려움
II-5섞되, 순서가 있다
- 대부분의 벤처는 여러 출처를 섞어 활용. 비중은 벤처가 선 단계에 따라 변화
- 기후·에너지의 통상 경로 — 보조금 → 지분 투자(엔젤 → VC)
- 의미 있는 고객 매출이 생기고 나서야 부채와 성장 자본에 손이 닿음
- 경우에 따라서는 사모펀드가 회사를 인수하기도 함
- 어떤 조합이 맞는지는 결국 창업자 스스로 판단
- 장기 자본 계획이 필요한 이유가 바로 여기
II-6마일스톤 기반 접근
- 자금은 한 번에 조달하지 않고 라운드로 나누어 조달
- 투자자가 리스크를 줄이려고 쓰는 방식 — 처음엔 소액, 리스크가 낮아지면 추가 투자하거나 새 투자자를 불러들임
- 투자자는 중간에 발을 빼거나 애초의 가정을 수정할 기회를 여러 차례 확보
- 라운드 성사 여부 = 리스크를 줄였음을 보여 주는 마일스톤의 달성
- 마일스톤의 조건 둘 — 의미 있을 것 · 달성 가능할 것
- 기후·에너지에 특히 중요 — 수억 달러~수십억 달러가 드는 사업
- 더 큰 투자의 유치 여부는 이전 라운드의 약속을 달성해 기업 가치를 의미 있게 끌어올렸는지에 달림. 마일스톤이 그 증거
- 마일스톤은 대부분 이 책의 세 가지 핵심 주제로 수렴 — 고객 · 솔루션 · 규모 확장
- 고객 → 시장 리스크 · 솔루션과 규모 확장 → 기술 리스크와 실행 리스크
- 여기에 정책 · 기후 영향 · 재무 관련 마일스톤이 일부 추가 가능
마일스톤을 야심 차게만 잡음. 조건은 「의미 있을 것」과 「달성 가능할 것」 둘 다임. 지키지 못한 약속은 다음 라운드의 문을 닫음
II-7마일스톤 → 로드맵
- 마일스톤 = 장기 자본 계획의 핵심 요소. 신중하게 정리
- 출발점 = 기업 재무(Enterprise Financials)에서 수립한 규모 확장 경로
- 일반적으로 고려할 만한 마일스톤 여섯
- 핵심 기술의 작동 입증 + 실제 데이터로 TEA 검증 (6단계 기반)
- 시장으로 가는 경로를 명확히 이해 (10~13단계)
- 더 큰 규모에서도 기술이 작동함을 입증 (19단계)
- 초기 고객의 참여 확보 (20단계)
- 완전한 상용 규모에서 기술이 작동함을 입증 (23단계)
- 고객 도입이 반복적으로 일어남을 입증 (24단계)
- 다음 할 일 = 마일스톤을 어느 라운드에서 달성할지 배치하고 필요 자금 규모를 산정
- 이 계획은 시간이 지나면서 수정될 가능성이 큼
- 정리하고 나면 장기 자본 계획은 그림 17.1과 같은 형태를 띨 수 있음
- 「기후·에너지 벤처를 위한 일반화된 장기 자본 계획」 — Oliver Gottfried가 처음 개발
이 단계의 산출물
마일스톤과 자금 조달 라운드를 연결하는 로드맵을 작성하라. 표 17.1을 활용하면 각 마일스톤을 한층 상세하게 정리할 수 있다.
표 17.1: 마일스톤 매트릭스
마일스톤을 설정했다면, 장기 자본 계획의 마지막 단계로 각 자금 조달 라운드에서 필요한 자금 규모를 추정한다. 기업 재무에서 얻을 수 있는 최선의 추정치를 가져오되, 최대한 보수적으로 접근하라. 다시 말해 필요한 자금이 예상보다 적을 리는 없고 오히려 많으리라고 가정하는 편이 안전하다.
이제 간단한 어림 계산으로 벤처가 투자자의 기대를 충족할 수 있는지 확인하라. 반드시 답해야 할 핵심 질문은 다음과 같다.
- 각 유형의 투자자가 목표로 하는 수익을 달성할 수 있는가?
- 각 라운드가 다음 투자 단계에서 기업 가치가 상승할 수 있는 구조로 짜여 있는가?
- 최종 단계에 이르렀을 때 창업자 지분과 스톡옵션 풀이 충분한가? 다시 말해, 창업팀과 직원에게 돌아갈 가치가 충분히 남아 있는가?
이 작업의 목표는 미래를 정확히 예측하는 데 있지 않다. 앞으로 자금을 조달하는 과정에서 활용할 수 있는 합리적인 기준과 길잡이를 마련하는 데 있다.
- Milestone
III-1워크시트 · 이정표
사례
추가 자료
이 단계의 추가 자료는 www.de4cev.com/step17에서, 국문 실습자료는 24steps4cev.com에서 살펴볼 수 있다. 여기에는 다음 자료가 포함된다.
- 마일스톤 워크시트
- CFS 사례 연구
- 38 Degrees North 사례 연구
- 자본 스택 예시(Capital Stack Example)
새로운 사례와 정보가 나오는 대로 추가 자료를 계속 업데이트해 나갈 것이다.